Domain buchführung-software.de kaufen?
Wir ziehen mit dem Projekt
buchführung-software.de um.
Sind Sie am Kauf der Domain
buchführung-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-software.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
Ähnliche Suchbegriffe für Artikel
Top-Angebote
Produkte zum Begriff Artikel:
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Rechnungsprüfung zu optimieren?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme eingesetzt werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Zusätzlich können automatisierte Workflows und Prozesse implementiert werden, um die Belegverwaltung zu optimieren. Dies kann die manuelle Dateneingabe reduzieren und die Genauigkeit der Buchhaltung verbessern. Die Einführung von Richtlinien und Schulungen für Mitarbeiter zur korrekten Handhabung von Belegen kann ebenfalls dazu beitragen, den Prozess der Belegverwaltung zu optimieren und die Rechnungsprüfung zu erleichtern. Schließlich ist es wichtig, regelmäß **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Verwaltung von Belegen, was den gesamten Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Integrationen mit anderen Unternehmenssystemen die Effizienz weiter steigern. Durch die Einhaltung von Compliance-Vorschriften und die Schaffung von Transparenz können Unternehmen außerdem das Risiko von Fehlern und Betrug reduzieren. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Umfasst Artikel 79 Absatz 3 auch Artikel 20a?
Nein, Artikel 79 Absatz 3 des Grundgesetzes bezieht sich nur auf die in den Artikeln 1 und 20 festgelegten Grundprinzipien der Verfassung. Artikel 20a, der den Schutz der natürlichen Lebensgrundlagen und der Tiere festschreibt, fällt nicht unter den Schutzbereich von Artikel 79 Absatz 3. **
Top-Angebote
Produkte zum Begriff Artikel:
-
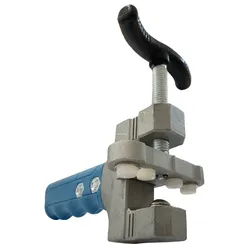
Sigma Brechzange Artikel 41ESigma Brechzange 41E – kontrolliertes Brechen vorgeritzter Fliesen bis 15 mm Universelle Brechvorrichtung für bereits vorgeritzte Fliesen und Platten bis 15 mm Stärke. Der Druck entsteht durch langsames Anziehen der Schraube, nicht durch einen Schlag – die Brechkraft lässt sich Schritt für Schritt erhöhen. Besonders bei langen Schnittlinien und harten Fliesen der Unterschied zwischen sauberem Bruch und Ausschuss. bis 15 mm Materialstärke Schraube Kraftaufbau manuell ohne Strom Die Merkmale im Einzelnen Kraft über die Schraube Der Druck baut sich langsam auf, statt schlagartig zu wirken. Sie spüren, wann das Material nachgibt. Beidseitig anbrechen Erst an einem Ende der Ritzlinie ansetzen und anbrechen, dann an der Gegenseite den Bruch vollenden. Das reduziert Belastungsspitzen. Austauschbare Schutzgummis Die Auflagebereiche sind gummiert, damit die Zange keine Druckstellen hinterlässt. Ersatz ist separat erhältlich. Rein mechanisch Kein Stromanschluss, keine Wartung, nichts, das ausfallen kann. So wird gearbeitet Die Fliese über die gesamte Schnittlänge gleichmäßig und ohne Unterbrechung anritzen. Die Zange an einem Ende der Ritzlinie ansetzen und sorgfältig ausrichten. Die Schraube langsam anziehen, bis die Fliese hör- oder fühlbar anbricht. An der gegenüberliegenden Seite ansetzen und den Bruch langsam vollenden. Die Platte dabei stabil und eben auflegen – nicht über eine Kante hängen lassen. Nur für vorgeritzte Fliesen Eine Brechzange ist kein Schneidwerkzeug. Die Fliese muss vorher über die gesamte Schnittlänge durchgehend und gleichmäßig angeritzt sein. Ob sich eine Platte sauber brechen lässt, hängt neben der Stärke auch von Material, Struktur und der Qualität der Ritzlinie ab. Dazu passt Sigma Ersatz-Schutzgummi-Set für Brechzange 41E (Art. 515) Ersatz-Schutzgummis für die Auflagebereiche. Sigma Superbrecher Brechzange Artikel 41D Die andere Baugröße: bis 20 mm. Technische Daten Produktart Brechzange / Brechvorrichtung Hersteller-Referenz 41E Einsatzbereich bereits vorgeritzte Fliesen und Platten Geeignete Materialstärke bis 15 mm Kraftübertragung manuelle Schraubmechanik Stromanschluss nicht erforderlich Hersteller Sigma (Sigma S.r.l., Italien) Was ist der Unterschied zwischen 41D und 41E? Die Materialstärke: Der 41E arbeitet bis 15 mm, 41D bis 20 mm. Der Rest – Schraubmechanik, beidseitiges Anbrechen, manuelle Bedienung – ist gleich. Die Alternative: Sigma Superbrecher Brechzange Artikel 41D. Ersetzt die Zange einen Fliesenschneider? Nein. Sie bricht, sie ritzt nicht. Das Anritzen übernimmt weiterhin ein Fliesenschneider oder ein Schneidesystem für Großformate. Warum langsam statt kräftig? Weil ein schlagartiger Bruch der Ritzlinie nicht folgen muss. Langsam aufgebauter Druck sucht sich den vorgezeichneten Weg – besonders bei hartem Feinsteinzeug. Woran liegt es, wenn der Bruch ausreißt? Fast immer an der Ritzlinie: zu flach, unterbrochen oder nicht durchgehend. Prüfen Sie zuerst das Rädchen Ihres Schneiders, bevor Sie das Brechwerkzeug in Frage stellen. Ritzen und Brechen sind zwei Arbeitsschritte Eine Brechzange trennt nur, was vorher sauber durchgehend geritzt wurde. Wie gut das Ergebnis wird, entscheidet sich schon beim Ritzen. Sagen Sie uns, welches Material und welche Stärke Sie bearbeiten, dann ordnen wir Schneider und Brechwerkzeug zusammen zu.28,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Rechnungsprüfung zu optimieren?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme eingesetzt werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Zusätzlich können automatisierte Workflows und Prozesse implementiert werden, um die Belegverwaltung zu optimieren. Dies kann die manuelle Dateneingabe reduzieren und die Genauigkeit der Buchhaltung verbessern. Die Einführung von Richtlinien und Schulungen für Mitarbeiter zur korrekten Handhabung von Belegen kann ebenfalls dazu beitragen, den Prozess der Belegverwaltung zu optimieren und die Rechnungsprüfung zu erleichtern. Schließlich ist es wichtig, regelmäß **
Ähnliche Suchbegriffe für Artikel
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Verwaltung von Belegen, was den gesamten Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Integrationen mit anderen Unternehmenssystemen die Effizienz weiter steigern. Durch die Einhaltung von Compliance-Vorschriften und die Schaffung von Transparenz können Unternehmen außerdem das Risiko von Fehlern und Betrug reduzieren. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Umfasst Artikel 79 Absatz 3 auch Artikel 20a?
Nein, Artikel 79 Absatz 3 des Grundgesetzes bezieht sich nur auf die in den Artikeln 1 und 20 festgelegten Grundprinzipien der Verfassung. Artikel 20a, der den Schutz der natürlichen Lebensgrundlagen und der Tiere festschreibt, fällt nicht unter den Schutzbereich von Artikel 79 Absatz 3. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.