Domain buchführung-software.de kaufen?
Wir ziehen mit dem Projekt
buchführung-software.de um.
Sind Sie am Kauf der Domain
buchführung-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-software.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
Ähnliche Suchbegriffe für Rahmen
Top-Angebote
Produkte zum Begriff Rahmen:
-
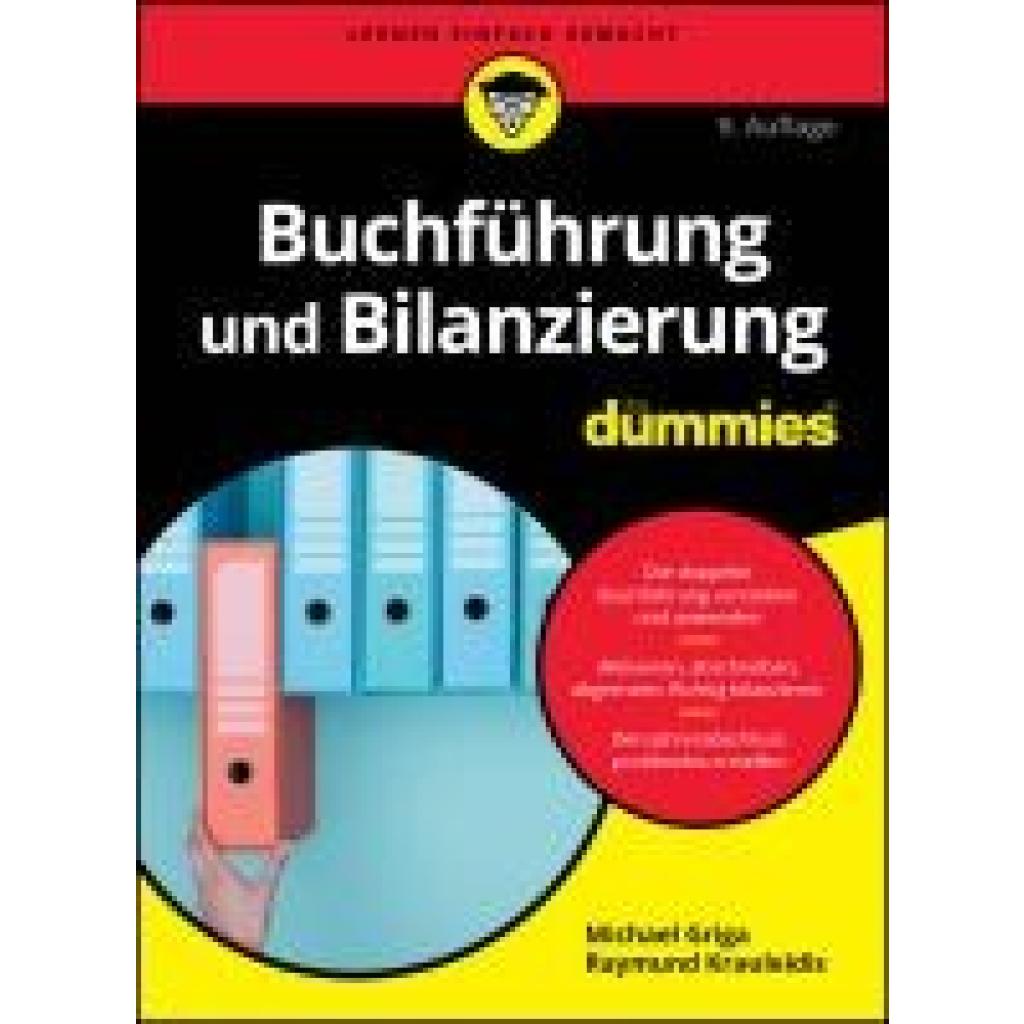
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tomiuk, Anne-Katharina: Buchführung und Bilanzierung - einfach und fundiertBuchführung und Bilanzierung - einfach und fundiert , Die Grundlagen mit zahlreichen Beispielen erklärt , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 2024, Erscheinungsjahr: 20240425, Titel der Reihe: mitp Business##, Autoren: Tomiuk, Anne-Katharina, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 118, Keyword: Geschäft; abschreibung; bilanz; bilanzierung; buch; buchführung; buchhaltung; doppelte Buchführung; finanzen; gewinn; grundlagen buchführung; inventar; konto; mitp; rechnungswesen; steuer; umsatzsteuer; verlust; wirtschaft; wirtschaftsprüfung, Fachschema: KMU - Kleine und mittelständische Unternehmen~Recht / Ratgeber (allgemein), Fachkategorie: Kleine Unternehmen und Selbständige~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 164, Höhe: 9, Gewicht: 220, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können verschiedene Einkommenszahlungen im Rahmen der Steuererklärung berücksichtigt werden?
Verschiedene Einkommenszahlungen wie Gehalt, Mieteinnahmen oder Kapitalerträge müssen in der Steuererklärung angegeben werden. Dafür werden entsprechende Anlagen wie die Anlage N für Arbeitnehmer oder die Anlage V für Vermietung und Verpachtung ausgefüllt. Die Summe aller Einkünfte wird dann zur Berechnung der Steuer herangezogen. **
-
Was sind typische Kontobewegungen, die im Rahmen einer regelmäßigen Buchführung erfasst werden?
Typische Kontobewegungen, die erfasst werden, sind Einzahlungen von Einnahmen, Ausgaben für Betriebskosten und Gehaltszahlungen an Mitarbeiter. Außerdem werden Überweisungen zwischen verschiedenen Konten, Kreditkartenzahlungen und Abbuchungen für Waren und Dienstleistungen erfasst. Zinsen, Steuern und Abschreibungen sind weitere Kontobewegungen, die in der Buchführung festgehalten werden. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie werden im Rahmen der Bilanzierung langfristige Investitionen bewertet und in der Bilanz dargestellt?
Langfristige Investitionen werden zu Anschaffungskosten bewertet und in der Bilanz als Sachanlagen oder immaterielle Vermögenswerte ausgewiesen. Eventuelle Abschreibungen werden vorgenommen, um den Wertverlust der Investitionen zu berücksichtigen. Die Bewertung erfolgt nach den Grundsätzen der Bilanzierungsvorschriften, wie z.B. dem HGB oder IFRS. **


Wie werden finanzielle Transaktionen in einem Unternehmen im Rahmen der Bilanzierung erfasst und dargestellt?
Finanzielle Transaktionen werden in einem Unternehmen durch Buchungen in der Finanzbuchhaltung erfasst. Diese Buchungen werden dann in der Bilanz und der Gewinn- und Verlustrechnung dargestellt, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach den gesetzlichen Vorschriften und internationalen Rechnungslegungsstandards. **
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
Top-Angebote
Produkte zum Begriff Rahmen:
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Wie können verschiedene Einkommenszahlungen im Rahmen der Steuererklärung berücksichtigt werden?
Verschiedene Einkommenszahlungen wie Gehalt, Mieteinnahmen oder Kapitalerträge müssen in der Steuererklärung angegeben werden. Dafür werden entsprechende Anlagen wie die Anlage N für Arbeitnehmer oder die Anlage V für Vermietung und Verpachtung ausgefüllt. Die Summe aller Einkünfte wird dann zur Berechnung der Steuer herangezogen. **
-
Was sind typische Kontobewegungen, die im Rahmen einer regelmäßigen Buchführung erfasst werden?
Typische Kontobewegungen, die erfasst werden, sind Einzahlungen von Einnahmen, Ausgaben für Betriebskosten und Gehaltszahlungen an Mitarbeiter. Außerdem werden Überweisungen zwischen verschiedenen Konten, Kreditkartenzahlungen und Abbuchungen für Waren und Dienstleistungen erfasst. Zinsen, Steuern und Abschreibungen sind weitere Kontobewegungen, die in der Buchführung festgehalten werden. **
Ähnliche Suchbegriffe für Rahmen
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tomiuk, Anne-Katharina: Buchführung und Bilanzierung - einfach und fundiertBuchführung und Bilanzierung - einfach und fundiert , Die Grundlagen mit zahlreichen Beispielen erklärt , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 2024, Erscheinungsjahr: 20240425, Titel der Reihe: mitp Business##, Autoren: Tomiuk, Anne-Katharina, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 118, Keyword: Geschäft; abschreibung; bilanz; bilanzierung; buch; buchführung; buchhaltung; doppelte Buchführung; finanzen; gewinn; grundlagen buchführung; inventar; konto; mitp; rechnungswesen; steuer; umsatzsteuer; verlust; wirtschaft; wirtschaftsprüfung, Fachschema: KMU - Kleine und mittelständische Unternehmen~Recht / Ratgeber (allgemein), Fachkategorie: Kleine Unternehmen und Selbständige~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 164, Höhe: 9, Gewicht: 220, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie werden im Rahmen der Bilanzierung langfristige Investitionen bewertet und in der Bilanz dargestellt?
Langfristige Investitionen werden zu Anschaffungskosten bewertet und in der Bilanz als Sachanlagen oder immaterielle Vermögenswerte ausgewiesen. Eventuelle Abschreibungen werden vorgenommen, um den Wertverlust der Investitionen zu berücksichtigen. Die Bewertung erfolgt nach den Grundsätzen der Bilanzierungsvorschriften, wie z.B. dem HGB oder IFRS. **
-
Wie werden finanzielle Transaktionen in einem Unternehmen im Rahmen der Bilanzierung erfasst und dargestellt?
Finanzielle Transaktionen werden in einem Unternehmen durch Buchungen in der Finanzbuchhaltung erfasst. Diese Buchungen werden dann in der Bilanz und der Gewinn- und Verlustrechnung dargestellt, um einen Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach den gesetzlichen Vorschriften und internationalen Rechnungslegungsstandards. **
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.